

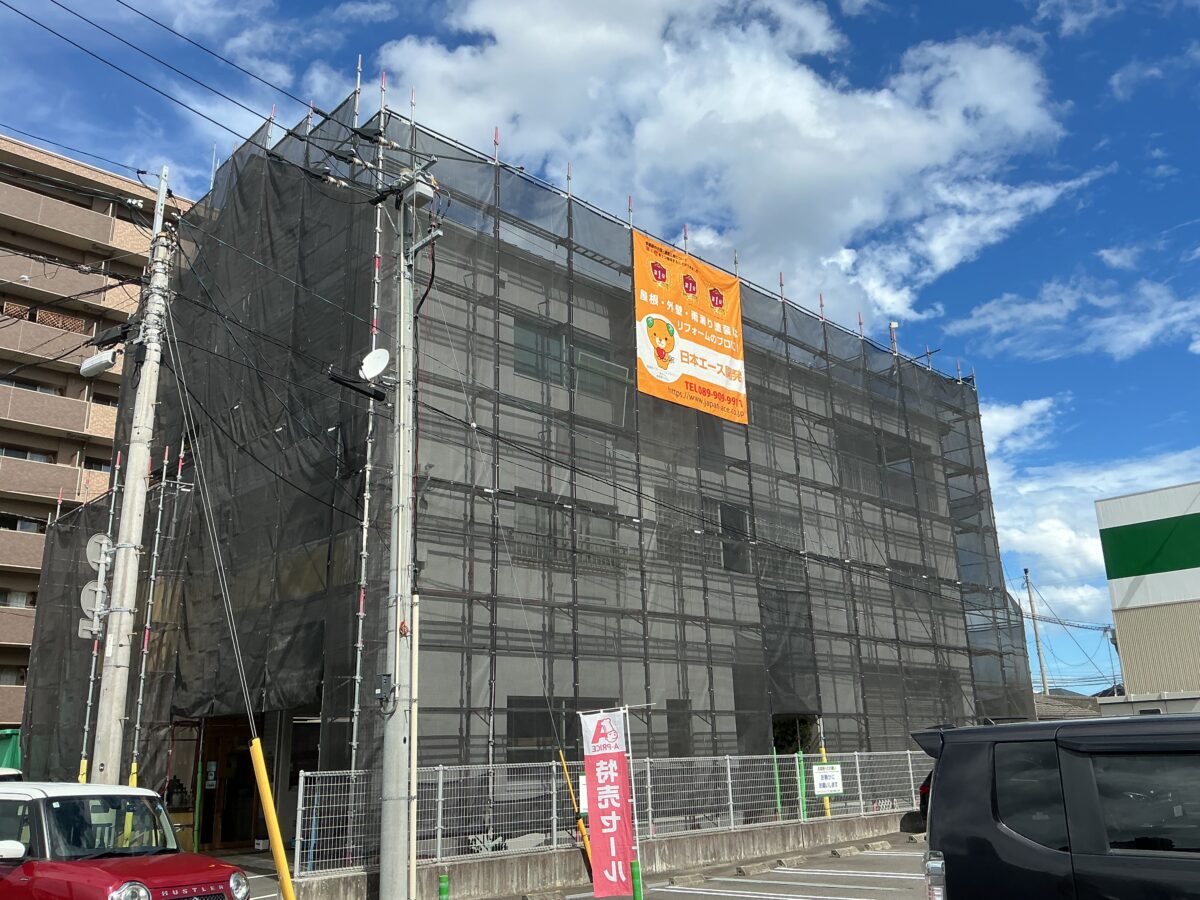
愛媛県松山市で事業をされております有限会社H様自社ビルの外壁塗装工事をおこないました。
先日の屋根工事に続き外壁塗装工事のご依頼もいただきました。

今回は、会社を経営されている方、不動産オーナー様より、よくある質問に少しだけ説明したいと思います。
「屋根、外壁塗装のリフォーム費用は経費として認められるの?」
「資産として計上するものなの?」という質問がよくあります!
建物の屋根塗装、外壁塗装、リフォームが「経費」か「資産」かの判断は、必要な修繕費なのか、それとも建物の価値を高めるものかを基準にします。
会社を経営されている方、不動産オーナー様へ、税金の仕組みリフォーム費用の経費計上など、
少しでも節税対策になればと思います!
外壁塗装代は減価償却して経費にする?
アパートやマンションを経営していると、10〜15年周期で外壁の塗り替え工事が必要になるものです。一戸建てとは違い、アパートの外壁工事費用は高額になることから、減価償却として経費に計上したいと思う経営者の方も多いことでしょう。
そこで今回は、外壁塗装の工事が減価償却と修繕費のどちらになるのかを具体的に解説します。減価償却する際のメリット・デメリットや、減価償却となる事例も紹介しますので、ぜひご覧ください。
外壁塗装代は減価償却?修繕費?
水洗い作業(高圧洗浄)

アパートなどの物件の価値を維持し、空席率を抑えるためには外壁塗装などの建物のメンテナンスが欠かせません。建物のメンテナンスにかかる費用は、賃貸経営のための経費として計上できます。外壁塗装代を経費で計上する方法は、以下の2通りがあります。
- 減価償却とする方法
- 修繕費とする方法
外壁塗装にかかる費用は、減価償却と修繕費用どちらになるかの判断は、難しいことも多いものです。減価償却か修繕費用にあたるかは、工事内容や工事費用から判断されます。
節税効果が期待できるのは減価償却ですが、建物の現状や工事の内容によっては、修繕費とみなされる場合も少なくありません。
基準が曖昧であるため、不安がある場合は、税務署に相談してから塗装工事を行うことをおすすめします。
下地補修作業


シーリング打設作業


外壁塗装代の税務上の確定申告項目
外壁塗装代を確定申告するときの項目は税務上、「資本的支出」か「修繕費」の2通りがあり、それぞれ申告方法や経費として扱える額が異なります。
ここでは、資本的支出で計上する場合と、修繕費として計上する場合のそれぞれのケースを詳しく解説します。
資本的支出として計上する場合
外壁塗装にかかった費用を資本的支出として計上するのは、建物の価値・性能・耐久性が上がることを目的として工事を行った場合です。
例えば、外壁塗装工事で耐用年数が長い塗料を使用したり、外観の美観をアップさせるために、サイディングを使って工事したりしたときが資本的支出だと捉えられます。外壁のデザインを変えてタイルを施工し、魅力的な見た目にしたときも同様です。
工事を行うことで建物そのものの価格が上がる場合は、「資本的支出」とみなされると考えてよいでしょう。
修繕費として計上する場合
外壁塗装にかかった費用を修繕費と計上する場合は、建物の維持や回復を目的として塗装工事を行ったときです。確定申告の項目では、工事費用を一括で経費として計上します。
例えば、以下のようなケースが修繕費に計上されます。
- 建物の美観を保つために、外壁の色が褪せた部分や傷ついた部分を補修する
- 雨水の侵入を防ぐために、外壁のひび割れや剥がれを補修する
- 災害で被害が出てしまった部分を修繕するために、外壁のひび割れや剥がれを修理する
工事の目的が建物の維持管理や機能の回復だった場合は、「修繕費」とみなされると考えてよいでしょう。
下塗り作業(パーフェクトサーフ)


外壁塗装代を減価償却する場合の法定耐用年数
外壁塗装にかかった費用を減価償却する際は、建物の法定耐用年数で計算します。建物の耐用年数とは、建物の用途や構造によって固定資産に定められた、税務上の耐用年数のことです。
法定耐用年数は、建物の用途は事務所か、店舗や住宅かといった用途と、鉄骨鉄筋コンクリートか、木造かによって異なります。詳しくは、国税庁のホームページで確認できます。
固定資産の場合、減価償却は法定耐用年数に従って行われますが、外壁塗装には法定耐用年数が設定されていません。
混同しやすいのは、塗料メーカーのカタログやWebページに記載されている耐用年数です。この場合の耐用年数は、「期待耐用年数」だと言えます。期待耐用年数とは、「この塗料を使用して正しく施工すれば、およそ〇年間は塗料の効果が持続する」という、目安の期間です。
期待耐用年数は、塗料メーカーが製品ごとに公表していますが、減価償却とは関係ありません。減価償却する際は、法定耐用年数で計上されることを覚えておきましょう。
中塗り作業(パーフェクトトップ ND-012)


外壁塗装代を減価償却するメリットとデメリット
外壁塗装代を資本的支出として減価償却する場合は、その期の収入を目安にして、どのような目的で塗装を行うかを決めることが大切です。
ここでは、外壁塗装代を減価償却する際のメリットとデメリットを解説します
メリット
外壁塗装代を資本的支出として減価償却すると、赤字を抑えられるのがメリットです。外壁塗装代は多額の工事であるため、修繕費として一度に計上すると、その年の収益が赤字になることも少なくありません。
その点、減価償却では、赤字の年は経費を計上しないという方法が選べます。収入の変動が激しい人にとっては、後から柔軟に対応できる減価償却のほうが、メリットは大きいと言えるでしょう。
事業収益を調整できるため、銀行などの融資の審査には通りやすくなります。マンションやアパートで収益がある場合は、節税する方法として有効です。
デメリット
外壁塗装代を資本的支出として減価償却すると、費用を一括で計上できないのがデメリットです。翌年以降も経費を計上するため、その他にも減価償却をしている項目があると支出が大きくなり、赤字になりやすいと言えます。
例えば、赤字の年に減価償却を持ち越した場合、銀行など金融機関から減価償却が足りないと指摘されることも少なくありません。不足分が控除されて確定申告の審査が行われます。すると業績が悪いとみなされ、金融審査が通りやすくなるなどの効果は得られません。
付帯塗装(鉄部ケレン)

下塗り作業(マイルドボーセイ2液 サビ止め)

中塗り作業

上塗り作業

外壁塗装の減価償却事例
外壁塗装代は、減価償却したほうが節税のメリットは大きいと言えます。では、どのような場合が減価償却にあたるのでしょうか。
ここでは、外壁塗装にかかる費用が減価償却になる、具体的な事例を紹介します。
中古物件購入時
新規事業を行うために、中古のアパートやマンションを購入して外壁塗装を行った場合は、取得価格とみなされ減価償却として処理することが可能です。
機能を回復したり現状維持したりする場合の外壁塗装は、通常は修繕費とみなされます。しかし、新規事業用に物件を購入した場合は、外壁塗装工事費は取得価額となり、減価償却として処理が可能です。
これは、所得税・法人税において購入した減価償却資産の取得価額が、当該資産の購入代価と、当該資産を事業のために直接かかった費用の合計額と定められているためです。
事業用の中古物件を購入する際は、覚えておきましょう。
一部賃貸
マンションやアパートの外壁塗装の工事内容が減価償却として処理できるのは、一部が賃貸であった場合です。例えば、3階建ての建物で、1階部分を貸事務所として、2階以上を住居としている場合がこれにあたります。
耐用年数は、事務所用か住宅用かで変わることは前述した通りです。このとき、住宅の一部を事務所として貸し出していた場合は、主な用途における耐用年数が適応されます。
- 事務所:住宅=約33%:約66%
このようになるため、主な用途は住宅用であり、耐用年数も住宅の耐用年数が適応されるのです。しかし、例外もあるため、詳しくは住まいのある自治体などに問い合わせることをおすすめします。
上塗り作業(パーフェクトトップ ND-012)


外壁塗装の減価償却を行う際の注意点
外壁塗装の減価償却を行う際は、追加の融資が受けにくいことと、金額の上限が決められている点に注意する必要があります。
ここでは、減価償却を行う際の注意点を詳しく紹介します。
追加の融資が受けにくい
外壁塗装の減価償却を行う際は、追加の融資が受けにくくなることに注意しましょう。外壁塗装にかかる費用は、低い金額ではありません。単年度で一括して費用に計上すると、その年の収益は少なくなってしまいます。
売り上げが少ない年に、多額の外壁塗装など工事費を計上すると、収益が極端に少なくなってしまう場合は注意が必要です。
例えば、銀行から融資を受けようとしても、売り上げが少ないと経営状態が悪いとみなされ、追加の融資が受けにくくなることもあるでしょう。追加の融資を考えている人は、売り上げが十分にあり、余裕のある年に外壁塗装工事を行うことをおすすめします。
金額の上限が決められている
外壁塗装の減価償却を行う際は、金額の上限があることに注意しましょう。毎年、計上できる減価償却費には、金額の上限があります。
減価償却として計上する方法が、経営状態や将来の経営計画を鑑みると、良い選択とは言い切れない場合もあります。
例えば、翌年の所得税額を抑えるためには、外壁塗装費用を修繕費として一括計上したほうが節税効果を期待できることもあります。
しかし、修繕費が税務署などで資本的支出とみなされ減価償却を行わなければならない場合も少なくありません。税理士さんと相談しながら、修繕費としてみなされる工事をするか、減価償却できる工事をするか、どちらかを選びましょう。
雨樋ケレン

下塗り作業

上塗り作業

まとめ
外壁塗装は、建物の用途や構造、工事の目的によって確定申告の方法が異なります。また、申請の仕方によって、経営状況にあわせた節税が可能です。申請する方法によって、どの工事を行うか、どの塗料を選ぶかが異なります。
完成!


Before

After


以上が説明となりますが、もっと詳しく知りたい場合は気軽に日本エース開発へお問い合わせください。
この度は数ある建築会社の中から弊社「日本エース開発」を選んでくださり誠にありがとうございす。
私たち「日本エース開発」は雨漏り調査、屋根・外壁塗装工事の無料相談、無料見積もりをおこなっておりお気軽にお問い合わせください。
また、松山市のほか伊予市、東温市、今治市、西条市、新居浜市、愛媛県内におすまいのお客様からのお問い合わせも大歓迎です。


